
Kiểm định heteroskedasticity và robust SE trong SPSS
Heteroskedasticity làm sai sai số chuẩn OLS thông thường; nó không tự động làm hệ số OLS chệch. Cách xử lý thường là sửa suy luận bằng robust standard errors và xem lại đặc tả.
Dùng residual-vs-fitted plot để chẩn đoán hình dạng, Breusch–Pagan/Koenker và White để kiểm định. Khi vi phạm, báo cáo HC3 hoặc estimator phù hợp; không dùng Levene thay cho kiểm định phương sai sai số hồi quy.
Phương sai thay đổi: tách ước lượng và suy luận
- Phần dư
Quan sát đồ thị và mẫu phân tán
- Chẩn đoán
Kiểm tra đặc tả và quan sát ảnh hưởng
- Sai số chuẩn
Cân nhắc robust SE phù hợp
- Diễn giải
Báo cáo cách suy luận đã dùng
Sơ đồ khái niệm. Robust SE không tự sửa sai dạng hàm, nội sinh hoặc chất lượng phép đo.
Nguồn: Lê Minh biên soạn · Minh họa khái niệm, không phải đầu ra phần mềm.1. Heteroskedasticity ảnh hưởng điều gì?
Homoskedasticity yêu cầu Var(εᵢ|X) không đổi. Khi phương sai thay đổi theo X hoặc fitted values, OLS vẫn có thể không chệch dưới các giả định khác nhưng standard errors, t/F và CI thông thường có thể sai (MacKinnon & White, 1985; White, 1980).
Levene kiểm tra equality of variance giữa nhóm trong t-test/ANOVA; nó không thay thế kiểm định heteroskedasticity của residuals trong hồi quy.
| Công cụ | Mục tiêu |
|---|---|
| Residual plot | Nhìn fan shape, phi tuyến, outliers |
| Breusch–Pagan/Koenker | Phương sai liên hệ predictors/fitted |
| White | Dạng tổng quát hơn; cũng nhạy với misspecification |
| HC3 robust SE | Sửa SE/CI mà giữ hệ số OLS |
2. Quy trình trong SPSS
Chạy hồi quy gốc
Lưu ZPRED, ZRESID và phần dư chưa chuẩn hóa khi cần.
Vẽ residual plot
Xem độ rộng residual theo fitted và đường cong phi tuyến.
Chạy kiểm định
Trong phiên bản hỗ trợ, dùng BP/modified BP/White; phiên bản cũ cần syntax hoặc công cụ khác.
Xem đặc tả
Kiểm tra biến bỏ sót, dạng hàm, interactions và outliers.
Ước lượng robust
Dùng HC3 hoặc phương pháp phù hợp; diễn giải robust SE/CI, không bảng SE cũ.
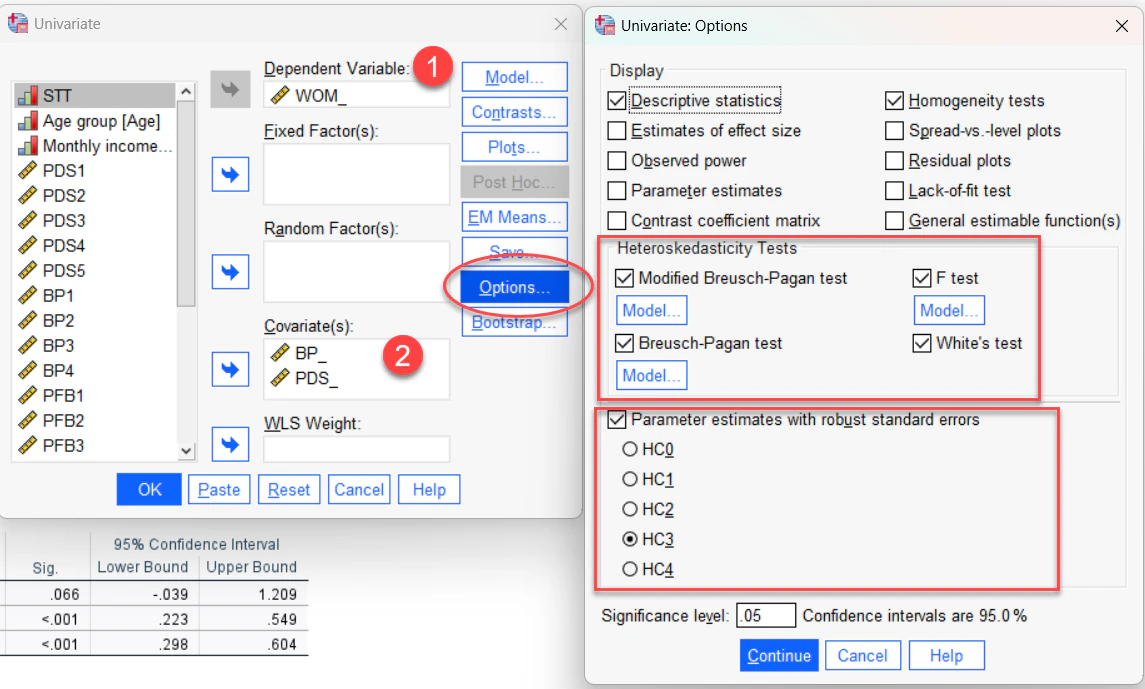
3. Đọc kết quả đúng chiều giả thuyết
H0 của BP/White là phương sai đồng nhất theo đặc tả kiểm định. p nhỏ cung cấp bằng chứng heteroskedasticity hoặc misspecification; p lớn chỉ là chưa phát hiện, đặc biệt khi mẫu nhỏ (Breusch & Pagan, 1979; White, 1980).
White test có nhiều bậc tự do khi nhiều predictors, bình phương và tích chéo; có thể thiếu power hoặc không chạy ổn. Modified BP/Koenker và robust SE thường hữu ích bổ sung.
HC3 sửa covariance của ước lượng dưới heteroskedasticity. Nó không sửa omitted variables, endogeneity, outliers ảnh hưởng mạnh hoặc functional form sai.
4. Mẫu báo cáo
Mẫu báo cáo tiếng Việt
Residual plot cho thấy [mô tả]. Breusch–Pagan χ²(df) = [ ], p = [ ]; White χ²(df) = [ ], p = [ ]. Do [có/chưa có] bằng chứng heteroskedasticity, nghiên cứu báo cáo [HC3/OLS] SE. Hệ số [X] là B = [ ], robust SE = [ ], 95% CI [ ; ], p = [ ].
- Không dùng Levene cho residual regression.
- Có residual plot.
- Nêu H0 của kiểm định.
- Dùng robust SE khi cần.
- Kiểm tra functional form và outliers.
- Không diễn giải SE OLS cũ sau khi chọn HC3.
Kết luận
Kiểm định heteroskedasticity là một phần của chẩn đoán hồi quy. Robust SE giúp suy luận đáng tin hơn, nhưng đặc tả và chất lượng dữ liệu vẫn phải được kiểm tra.
Tài liệu tham khảo
- Breusch, T. S., & Pagan, A. R. (1979). A simple test for heteroscedasticity. Econometrica, 47(5), 1287–1294. https://doi.org/10.2307/1911963
- White, H. (1980). A heteroskedasticity-consistent covariance matrix estimator and a direct test. Econometrica, 48(4), 817–838. https://doi.org/10.2307/1912934
- MacKinnon, J. G., & White, H. (1985). Some heteroskedasticity-consistent covariance matrix estimators. Journal of Econometrics, 29(3), 305–325. https://doi.org/10.1016/0304-4076(85)90158-7
Ghi chú học thuật: Tính năng BP/White/HC3 tùy phiên bản SPSS. Hãy ghi phiên bản và syntax/menu thực tế thay vì giả định mọi bản đều giống nhau.