
PCLOSE trong AMOS: kiểm định close fit của RMSEA và cách báo cáo đúng
PCLOSE không phải p-value của mô hình và cũng không cho biết RMSEA có bằng 0 hay không. Đây là phép kiểm định một giả thuyết về close fit trong tổng thể, nên kết luận phải đọc cùng RMSEA, khoảng tin cậy, bậc tự do và cỡ mẫu.
Trong AMOS, PCLOSE kiểm định giả thuyết RMSEA của tổng thể nằm trong vùng close fit quanh 0,05. PCLOSE lớn hơn alpha chỉ cho biết chưa đủ bằng chứng bác bỏ close fit; nó không chứng minh mô hình đúng và không thay thế residuals, CFI, TLI, SRMR hoặc đánh giá đặc tả.
PCLOSE: đọc phép kiểm cùng RMSEA
- RMSEA
Đọc giá trị ước lượng
- Khoảng tin cậy
Xem độ bất định của RMSEA
- PCLOSE
Đọc giả thuyết close fit
- Tổng hợp
Đặt cạnh các chỉ số phù hợp khác
Sơ đồ khái niệm. Một p-value không thay thế đánh giá toàn bộ mô hình.
Nguồn: Lê Minh biên soạn · Minh họa khái niệm, không phải đầu ra phần mềm.1. Sau bài này, bạn cần làm được gì?
Sau chuyên đề, bạn cần phân biệt kiểm định exact fit với close fit, đọc đúng chiều giả thuyết PCLOSE, lấy RMSEA cùng khoảng tin cậy từ AMOS, nhận diện trường hợp PCLOSE ít thông tin và viết một đoạn kết quả không biến p-value thành bằng chứng mô hình đúng.
Điều kiện đầu vào là một mô hình CFA hoặc SEM đã định danh và ước lượng hội tụ. Nếu mô hình có phương sai âm, tải bất khả thi, sai số chuẩn bất thường hoặc cảnh báo không hội tụ, việc diễn giải PCLOSE phải dừng lại trước.
- Mô hình đã hội tụ và không có nghiệm không thích hợp.
- Đã ghi chi-square, df, cỡ mẫu và phương pháp ước lượng.
- Đã lấy RMSEA cùng khoảng tin cậy 90%.
- Biết alpha dùng cho kiểm định close fit.
- Đã xem CFI, TLI, SRMR và residuals.
- Đã xác định PCLOSE là bằng chứng bổ sung, không phải tiêu chí duy nhất.
2. Hiểu RMSEA trước khi đọc PCLOSE
RMSEA ước lượng mức sai lệch xấp xỉ của mô hình trên mỗi bậc tự do trong tổng thể. Khác với kiểm định chi-square exact fit, RMSEA thừa nhận mô hình có thể chỉ là xấp xỉ. Giá trị điểm luôn đi kèm độ bất định, thường được trình bày bằng khoảng tin cậy 90% (MacCallum và cộng sự, 1996).
Mốc 0,05 thường đại diện cho close fit trong khung kiểm định, nhưng đây là quy ước thực hành chứ không phải ranh giới tự nhiên. RMSEA phụ thuộc bậc tự do, cỡ mẫu và loại sai đặc tả. Kline (2023) khuyến nghị đánh giá nhiều nguồn bằng chứng thay vì dùng một cutoff để phân loại mô hình.
Khoảng tin cậy cho biết mức độ chính xác của RMSEA. Một RMSEA thấp với khoảng rất rộng cung cấp bằng chứng yếu hơn một ước lượng tương tự nhưng khoảng hẹp.
| Thành phần | Câu hỏi | Không được diễn giải thành |
|---|---|---|
| RMSEA điểm | Mức sai lệch xấp xỉ ước lượng là bao nhiêu? | Xác suất mô hình đúng |
| Khoảng tin cậy 90% | RMSEA tổng thể còn bất định trong khoảng nào? | Khoảng chứa 90% các mẫu |
| PCLOSE | Dữ liệu có chống lại giả thuyết close fit không? | p-value của RMSEA điểm |
3. Giả thuyết của PCLOSE và chiều kết luận
AMOS mô tả PCLOSE là p-value để kiểm định giả thuyết RMSEA trong tổng thể nhỏ hơn 0,05, phù hợp với khung close fit của Browne và Cudeck (1993). Trong thực hành, giả thuyết không thường được viết H0: epsilon <= 0,05 và giả thuyết đối H1: epsilon > 0,05.
Nếu PCLOSE <= alpha, bác bỏ close fit ở mức alpha đã chọn. Nếu PCLOSE > alpha, chưa đủ bằng chứng bác bỏ close fit. Câu thứ hai không có nghĩa mô hình đã được chứng minh phù hợp, vì không bác bỏ H0 khác với xác nhận H0 đúng.
PCLOSE càng lớn không đồng nghĩa mô hình càng tốt theo thang tuyến tính. Hai mô hình có PCLOSE 0,40 và 0,80 đều có thể chưa bác bỏ close fit, nhưng vẫn cần so RMSEA, khoảng tin cậy, residuals và các chỉ số khác.
Cách viết đúng là chưa có bằng chứng bác bỏ giả thuyết close fit ở mức alpha đã chọn. Tiếp theo phải kiểm tra cận trên RMSEA, CFI, TLI, SRMR, residuals và tính hợp lý của mô hình.
4. Phân biệt exact fit, close fit và not-close fit
Kiểm định chi-square truyền thống đặt H0 rằng ma trận covariance do mô hình hàm ý khớp chính xác với tổng thể. Với mẫu lớn, sai lệch nhỏ cũng có thể làm chi-square có ý nghĩa. Khung RMSEA chuyển câu hỏi sang mức sai lệch xấp xỉ có chấp nhận được hay không (MacCallum và cộng sự, 1996).
Close-fit test hỏi liệu RMSEA tổng thể có nằm trong vùng nhỏ, thường lấy 0,05. Một phép kiểm khác có thể đặt H0 rằng RMSEA ở mức không gần, chẳng hạn 0,08 trở lên, để tìm bằng chứng good fit. AMOS báo PCLOSE cho close-fit test; không nên gọi mọi p-value quanh RMSEA là PCLOSE.
Exact fit và close fit trả lời hai giả thuyết khác nhau. Mô hình có chi-square có ý nghĩa vẫn có thể chưa bị bác bỏ close fit, đặc biệt khi sai lệch tuyệt đối nhỏ nhưng cỡ mẫu lớn.
| Kiểm định | H0 khái quát | Kết quả thuận lợi | Giới hạn |
|---|---|---|---|
| Chi-square exact fit | Sai lệch tổng thể bằng 0 | p > alpha | Nhạy với cỡ mẫu và sai lệch nhỏ |
| PCLOSE | RMSEA tổng thể <= 0,05 | p > alpha, chưa bác bỏ close fit | Không chứng minh mô hình đúng |
| Test of not-close fit | RMSEA tổng thể >= mức như 0,08 | p nhỏ, bác bỏ not-close fit | Không phải PCLOSE chuẩn trong AMOS |
| RMSEA CI | Không phải phép kiểm đơn lẻ | Cận trên thấp theo mục tiêu | Phụ thuộc df và cỡ mẫu |
5. Lấy PCLOSE trong AMOS
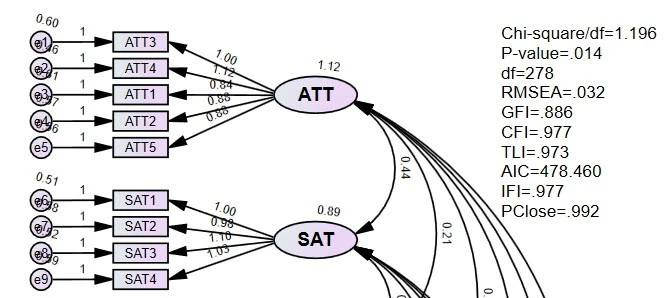
Trong AMOS Graphics, mở Analysis Properties, chọn Output và bật Fit measures khi cần. Sau khi chạy mô hình, mở Text Output, tìm Model Fit, sau đó xem bảng RMSEA. Bảng thường trình bày RMSEA, LO 90, HI 90 và PCLOSE. IBM Corp. (2022) mô tả PCLOSE và các macro liên quan trong hướng dẫn AMOS 29.
Ghi kết quả của Default model. Independence model và saturated model phục vụ các phép so sánh khác, không phải giá trị cần trích làm PCLOSE cho mô hình nghiên cứu.
Luôn ghi lại phiên bản AMOS và estimator. Nếu dùng bootstrap hoặc xử lý dữ liệu thiếu, mô tả riêng vì các lựa chọn này ảnh hưởng phần còn lại của quy trình ước lượng.
Chạy mô hình ban đầu
Xác nhận mô hình hội tụ và không có cảnh báo nghiệm trước khi mở fit indices.
Mở bảng RMSEA
Trong Text Output, chọn Model Fit và tìm dòng Default model dưới RMSEA.
Ghi bốn giá trị
Lưu RMSEA, LO 90, HI 90 và PCLOSE cùng chi-square và df.
Đọc chiều giả thuyết
So PCLOSE với alpha để quyết định bác bỏ hay chưa bác bỏ close fit.
Kiểm tra độ bất định
Đọc cả cận trên và cận dưới của khoảng tin cậy, không chỉ RMSEA điểm.
Đối chiếu fit và residuals
Xem CFI, TLI, SRMR và standardized residuals trước kết luận.
6. Ví dụ số giả định: ba kết quả rất khác nhau
Ví dụ dưới đây là tình huống minh họa, không phải kết quả của một nghiên cứu thật. Mô hình A có RMSEA = 0,041, CI 90% [0,030; 0,052] và PCLOSE = 0,82. Ở alpha = 0,05, close fit chưa bị bác bỏ; cận trên 0,052 cũng cho thấy độ bất định tương đối hẹp quanh vùng close fit.
Mô hình B có RMSEA = 0,061, CI 90% [0,051; 0,072] và PCLOSE = 0,03. Close fit bị bác bỏ vì PCLOSE nhỏ hơn 0,05. Điều này không tự động có nghĩa mô hình phải bị loại; cần xem mục tiêu, residuals, CFI, TLI, SRMR và ý nghĩa của sai lệch.
Mô hình C có df = 5, RMSEA = 0,075, CI 90% [0,000; 0,151] và PCLOSE = 0,23. Việc chưa bác bỏ close fit ở đây đi kèm khoảng tin cậy rất rộng. Bằng chứng không đủ chính xác để gọi mô hình close fit một cách tự tin.
| Mô hình | df | RMSEA | CI 90% | PCLOSE | Kết luận giới hạn |
|---|---|---|---|---|---|
| A | 85 | 0,041 | [0,030; 0,052] | 0,82 | Chưa bác bỏ close fit; bằng chứng khá nhất quán |
| B | 85 | 0,061 | [0,051; 0,072] | 0,03 | Bác bỏ close fit ở alpha = 0,05 |
| C | 5 | 0,075 | [0,000; 0,151] | 0,23 | Chưa bác bỏ nhưng ước lượng rất kém chính xác |
7. Bậc tự do, cỡ mẫu và power thay đổi cách đọc
RMSEA và PCLOSE không độc lập với df và cỡ mẫu. Với mô hình df rất nhỏ, RMSEA có thể dương và biến động mạnh ngay cả khi mô hình không sai nghiêm trọng. Kenny, Kaniskan và McCoach (2015) cho thấy RMSEA có thể hoạt động kém trong mô hình df nhỏ, đặc biệt với mẫu không lớn.
PCLOSE > 0,05 có thể xuất hiện vì mô hình thật sự gần, nhưng cũng có thể vì test thiếu power. Ngược lại, với mẫu lớn, test có thể phát hiện sai lệch nhỏ. Đây là lý do phải trình bày khoảng tin cậy và bối cảnh thiết kế.
MacCallum và cộng sự (1996) xây dựng phân tích power dựa trên RMSEA bằng cách định nghĩa giá trị dưới H0 và H1. Nếu close fit là tiêu chí quan trọng trong kế hoạch nghiên cứu, power nên được xem từ giai đoạn thiết kế chứ không chỉ sau khi có dữ liệu.
Khi df rất nhỏ và khoảng tin cậy RMSEA rộng, hãy giảm mức chắc chắn của kết luận. Không nên dùng riêng PCLOSE để gắn nhãn mô hình tốt hoặc xấu.
8. Đặt PCLOSE trong một hệ bằng chứng
Độ phù hợp tổng thể cần được đánh giá bằng nhiều lớp: chi-square và df, RMSEA với khoảng tin cậy, CFI, TLI, SRMR, standardized residuals và kiểm tra tham số. Chỉ số phù hợp không phát hiện được mọi sai đặc tả cục bộ.
Một mô hình có PCLOSE thuận lợi nhưng tải thấp, tương quan nhân tố bất khả thi hoặc residual lớn vẫn cần xem lại. Một mô hình có PCLOSE nhỏ nhưng tham số ổn định và sai lệch tập trung ở một phần đã dự đoán có thể cần thảo luận, so sánh mô hình hoặc thu thập dữ liệu mới thay vì sửa tự động.
Kline (2023) nhấn mạnh rằng fit indices chỉ là một phần của đánh giá SEM. Tính hợp lý lý thuyết, chất lượng đo lường và khả năng lặp lại mới quyết định giá trị của mô hình.
| Lớp | Thông tin | Câu hỏi |
|---|---|---|
| 1. Nghiệm | Hội tụ, variance, loading, correlation | Kết quả có hợp lệ về số học không? |
| 2. Fit toàn cục | chi-square, RMSEA CI, PCLOSE, CFI, TLI, SRMR | Mức sai lệch tổng thể ra sao? |
| 3. Fit cục bộ | Residuals, MI có căn cứ | Sai lệch tập trung ở đâu? |
| 4. Lý thuyết | Định nghĩa và quan hệ | Mô hình còn diễn giải nhất quán không? |
| 5. Xác nhận | Mẫu khác hoặc độ nhạy | Kết luận có ổn định ngoài mẫu không? |
9. Lỗi diễn giải thường gặp
| Cách viết yếu | Vấn đề | Cách viết tốt hơn |
|---|---|---|
| PCLOSE = 0,20 nên mô hình tốt | Không bác bỏ H0 bị viết thành xác nhận | Close fit chưa bị bác bỏ ở alpha đã chọn |
| PCLOSE < 0,05 nên RMSEA có ý nghĩa | RMSEA không được kiểm định bằng câu này | Giả thuyết RMSEA <= 0,05 bị bác bỏ |
| PCLOSE càng lớn càng tốt | p-value không phải thước đo tuyến tính của chất lượng | Đọc cùng RMSEA và CI |
| Chỉ báo cáo RMSEA điểm | Bỏ qua độ bất định | Báo cáo CI 90% và PCLOSE |
| Dùng PCLOSE cho mọi model row | Nhầm default với baseline | Trích đúng Default model |
| PCLOSE thuận lợi nên bỏ qua residuals | Fit toàn cục có thể che sai đặc tả cục bộ | Kiểm tra standardized residuals và tham số |
10. Mẫu báo cáo APA 7 và bảng kiểm
Mẫu dưới đây dùng số giả định của Mô hình A. Khi báo cáo nghiên cứu thật, thay toàn bộ số và nêu rõ estimator, cỡ mẫu cùng phiên bản AMOS.
Mẫu báo cáo tiếng Việt
Mô hình được ước lượng bằng IBM SPSS Amos [phiên bản] với [estimator], N = [ ]. Kết quả cho thấy chi-square([df]) = [ ], p = [ ]. RMSEA = .041, CI 90% [.030, .052], và PCLOSE = .820. Ở alpha = .05, giả thuyết close fit không bị bác bỏ. Kết luận này được xem cùng CFI = [ ], TLI = [ ], SRMR = [ ] và standardized residuals. Các chỉ số tổng hợp cho thấy [kết luận có giới hạn], nhưng không được diễn giải như bằng chứng mô hình đúng tuyệt đối.
- Đã báo cáo chi-square, df và cỡ mẫu.
- Đã báo cáo RMSEA với CI 90%.
- Đã nêu rõ H0 của PCLOSE.
- Đã dùng cụm chưa bác bỏ thay vì chấp nhận tuyệt đối.
- Đã cân nhắc df thấp và khoảng tin cậy rộng.
- Đã xem power khi close-fit test là mục tiêu quan trọng.
- Đã đối chiếu CFI, TLI và SRMR.
- Đã kiểm tra standardized residuals.
- Đã kiểm tra nghiệm và tham số bất thường.
- Đã tránh sửa mô hình chỉ để tăng PCLOSE.
Kết luận
PCLOSE bổ sung góc nhìn suy luận cho RMSEA: dữ liệu có đủ bằng chứng chống lại vùng close fit hay không. Nó không trả lời mô hình có đúng, có nhân quả hay có giá trị đo lường hay không.
Cách báo cáo đáng tin cậy luôn đặt PCLOSE bên cạnh RMSEA, khoảng tin cậy, df, cỡ mẫu và các chẩn đoán khác. Khi df nhỏ hoặc khoảng tin cậy rộng, kết luận phải thận trọng hơn.
Tài liệu tham khảo
- Browne, M. W., & Cudeck, R. (1993). Alternative ways of assessing model fit. In K. A. Bollen & J. S. Long (Eds.), Testing structural equation models (pp. 136-162). SAGE. https://psycnet.apa.org/record/1993-97289-006
- MacCallum, R. C., Browne, M. W., & Sugawara, H. M. (1996). Power analysis and determination of sample size for covariance structure modeling. Psychological Methods, 1(2), 130-149. https://doi.org/10.1037/1082-989X.1.2.130
- Kenny, D. A., Kaniskan, B., & McCoach, D. B. (2015). The performance of RMSEA in models with small degrees of freedom. Sociological Methods & Research, 44(3), 486-507. https://doi.org/10.1177/0049124114543236
- Kline, R. B. (2023). Principles and practice of structural equation modeling (5th ed.). Guilford Press. https://www.guilford.com/books/Principles-and-Practice-of-Structural-Equation-Modeling/Rex-Kline/9781462551910
- IBM Corp. (2022). IBM SPSS Amos 29 user's guide. https://www.ibm.com/docs/en/SSLVMB_29.0.0/pdf/IBM_SPSS_Amos_User_Guide.pdf
Ghi chú học thuật: Các số trong ví dụ được tạo để minh họa cách đọc. Mốc RMSEA và alpha phải được nêu trước khi xem kết quả; không nên dùng PCLOSE như một cổng duy nhất để chấp nhận hoặc loại mô hình.